
Vor lauter Konzentration auf Ölpreise und die Frage, ob eine spekulative Blase in KI-bezogene Bereiche wie unter anderem die Halbleiterindustrie im Gange sei oder nicht wurde weitherum ein Thema ausgeblendet das die Ausgaben von Februar und April dieses Jahres prägte. Es geht um die Rückkehr der Bewertungen als relevanten Erfolgsfaktor bei der Selektion von Branchen und einzelnen Aktien.
Interessanterweise hat sich eine Entwicklung durch das ganze Jahr hindurch ganz sachte durchgesetzt, die bereits Anfangs Februar erkennbar war, und die durch den Krieg gegen Iran, die Störungen des Verkehrs durch die Meerenge von Hormus und teilweise auch die Zufahrt in das Rote Meer durch die Huthi-Rebellen weder beschleunigt noch aus der Bahn geworfen wurde.
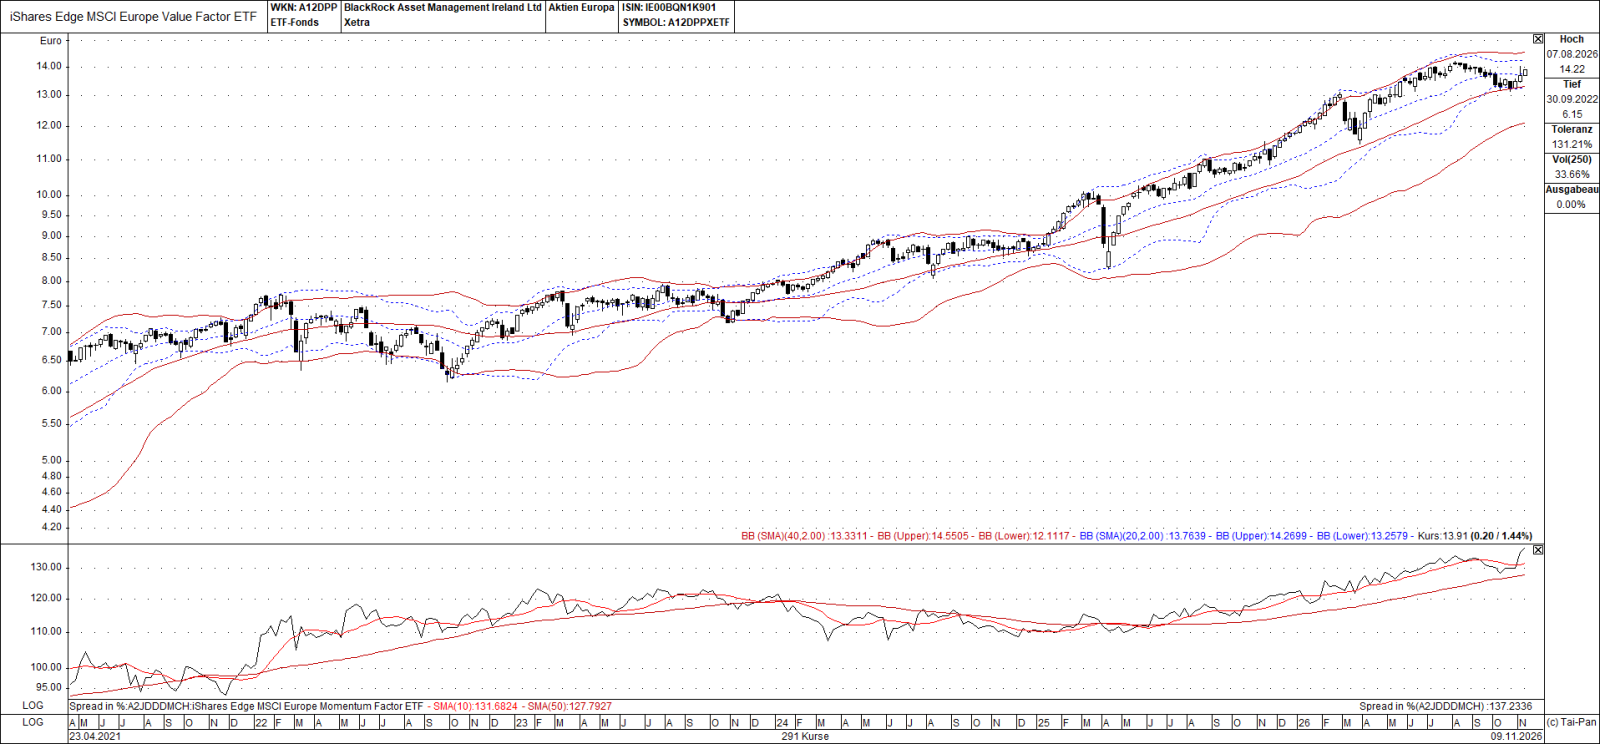
So ist es zum Beispiel dem iShares Edge MSCI Europe Value Factor gelungen, bis Mitte September den positiven relativen Trend zum iShares Edge MSCI Europe Momentum zu halten und nach einer Konsolidierung des relativen Trends bis zum 2. Oktober diesen wieder zu beschleunigen:
Seit Februar dieses Jahres hat dieser ETF auch besser abgeschnitten als der Stoxx 600 und sogar dem vom KI-Boom geförderten MSCI Welt Paroli geboten:
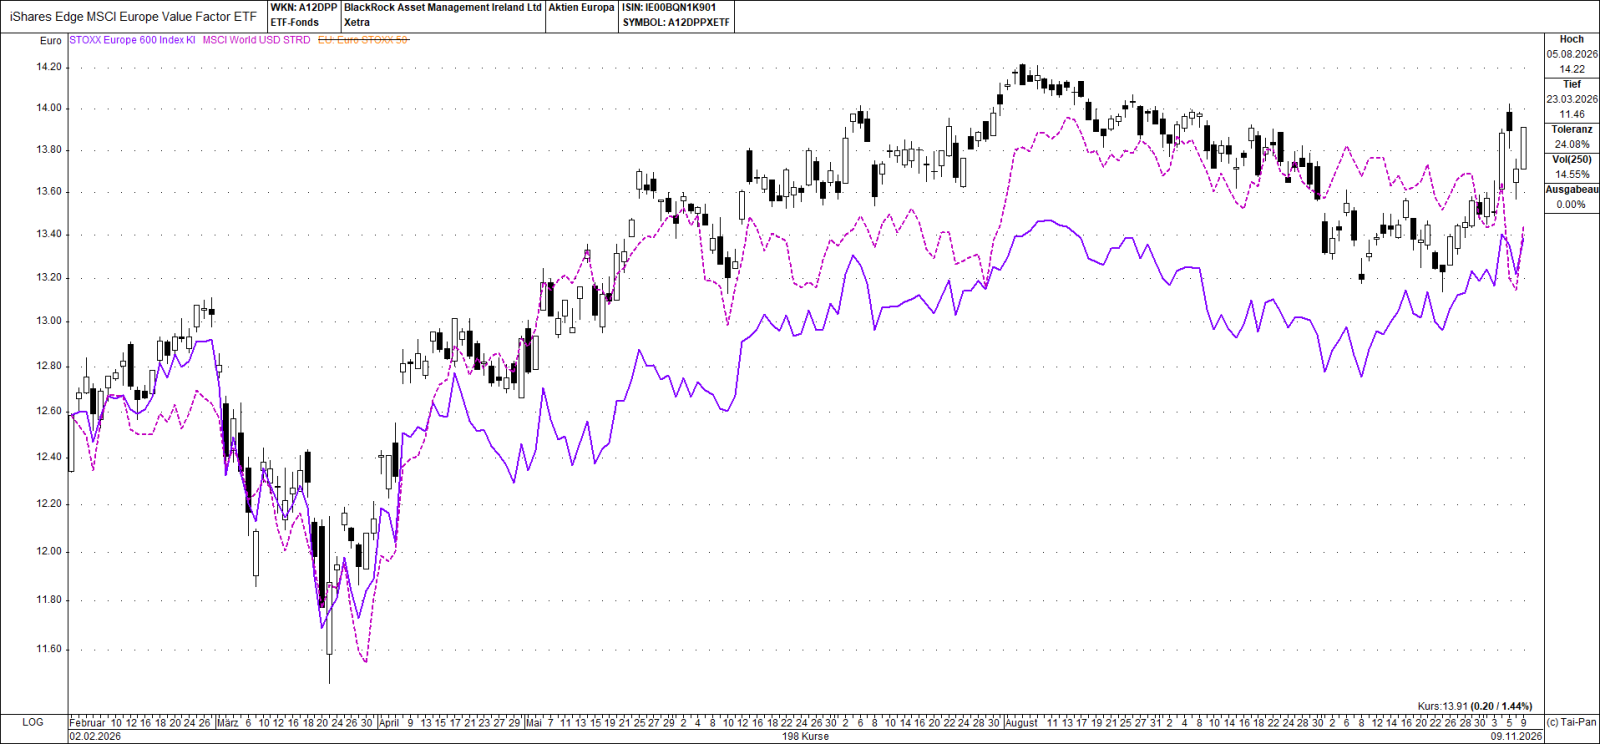
Abgebildet sind in «Kerzen» seit Februar der Europe Value ETF, blau durchgezogen der Stoxx 600 und gestrichelt rot der MSCI Welt.
Im grössten Markt der Welt hat der DJ US Value Index einen positiven relativen Trend sowohl zum MSCI Welt als auch zum S&P 500 entwickelt:
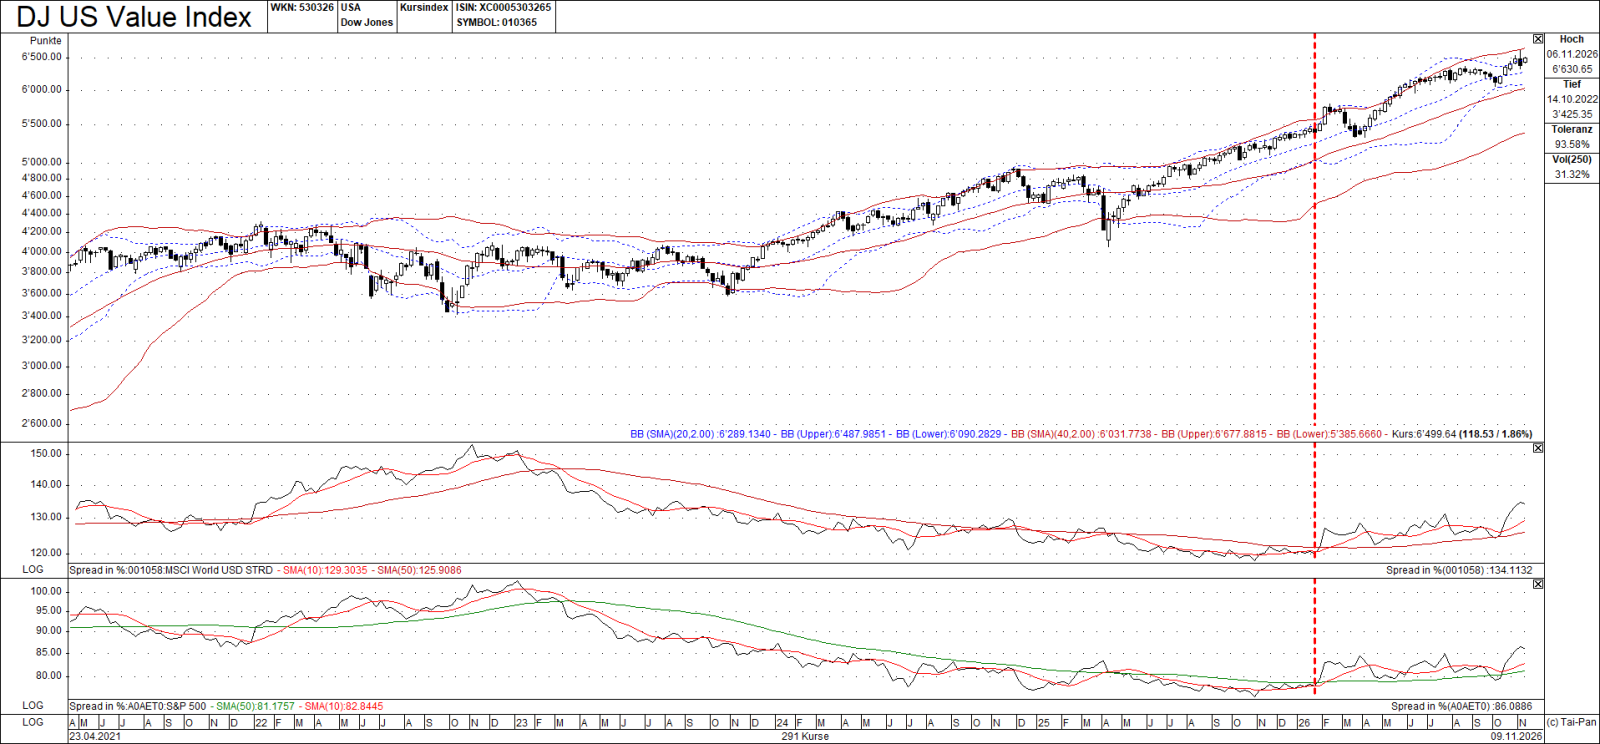
Dieser positive relative Trend setzte Ende Januar 2026 ein. Der Beginn ist mit einer roten vertikalen Linie markiert. Im ersten unteren Fenster sehen wir den relativen Trend zum MSCI Welt und im zweiten zum S&P 500. Eingetragen sind auch die wichtigen 10- und 50 Wochen gleitenden Durchschnitte des relativen Trends.
Im Gegenzug entwickelte sich der DJ US Growth negativ zum DJ US Value:
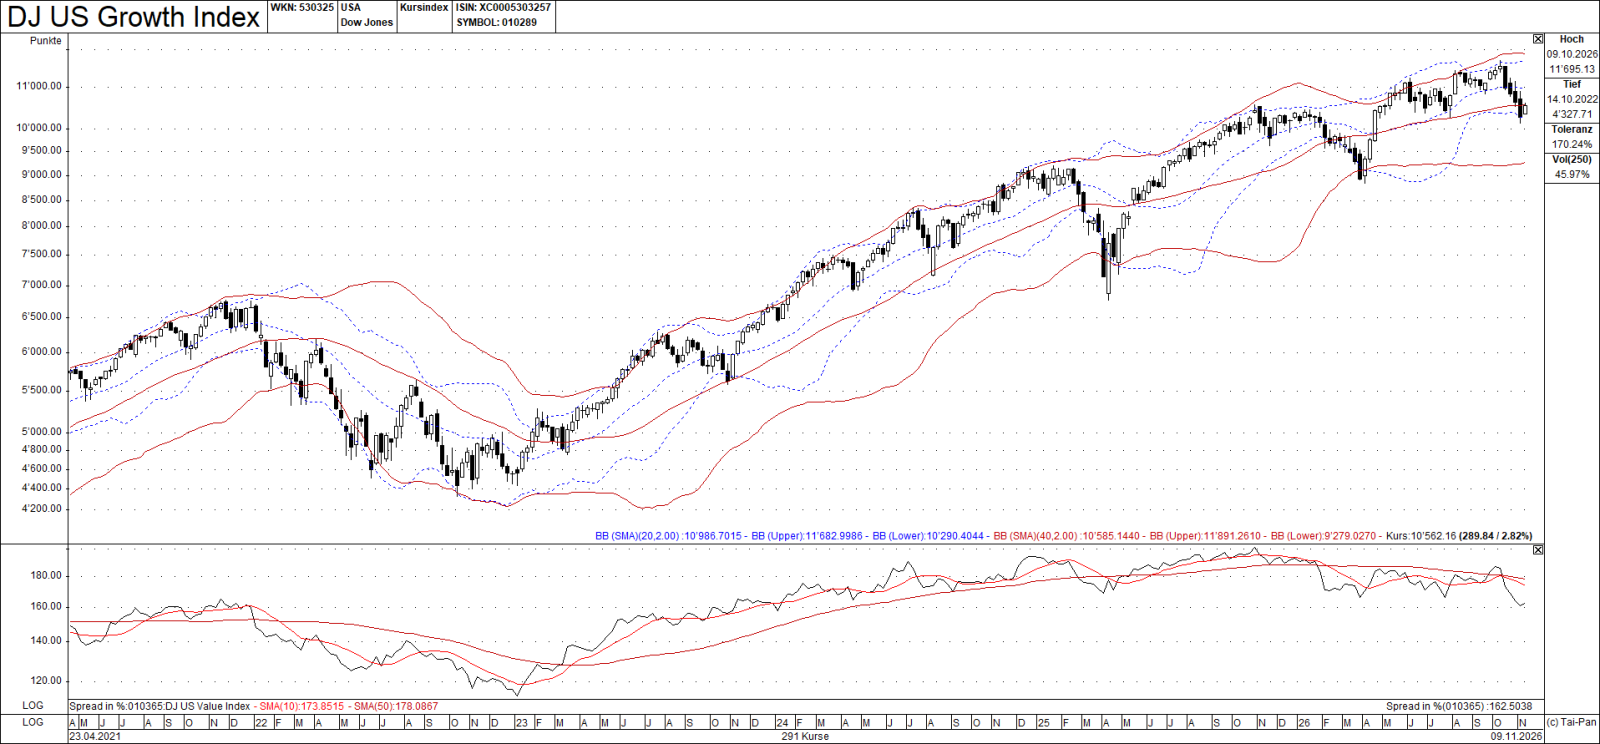
Der Anfang dieser relativen Schwäche, im unteren Fenster dargestellt, begann im Januar 2026.
Diese Entwicklung ist noch ausgeprägter im Bereich der grosskapitalisierten Aktien ausgefallen, wie der DJ US Large Cap Index Value zu DJ US Large Cap und DJ US Large Cap Growth zeigt:
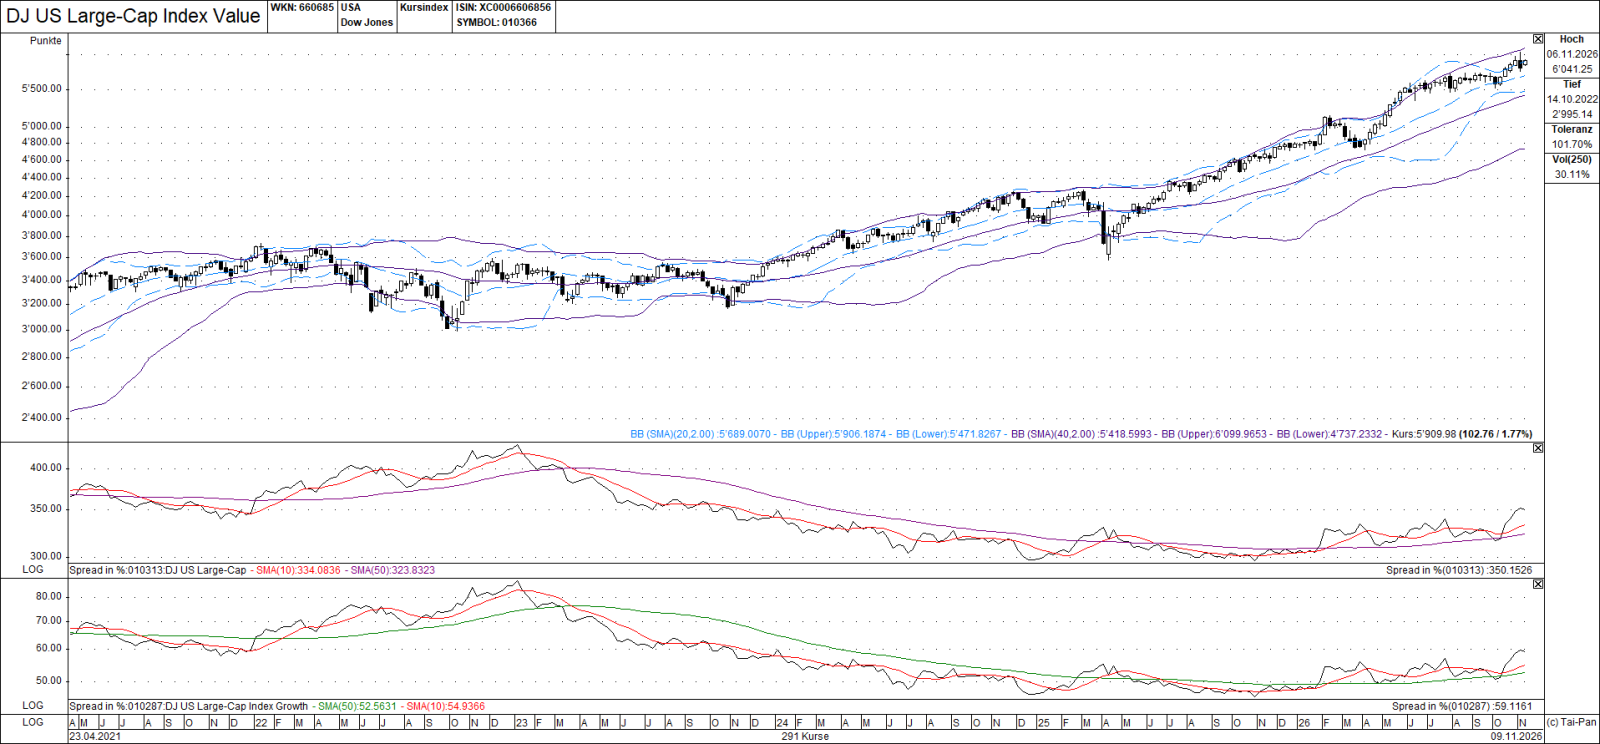
Wir sehen auch hier in den beiden unteren Fenstern den Beginn der relativen Stärke des DJ US Large Cap Index Value zu DJ US Large Cap und zu DJ US Large Cap Growth ab Januar dieses Jahres.
Diese Entwicklung führte auch dazu, dass ein Vierteljahrhundert relativer Schwäche des Stoxx 600 zu MSCI Welt und S&P 500, gelegentlich durch kleine Strohfeuer unterbrochen, zu Ende gekommen ist:
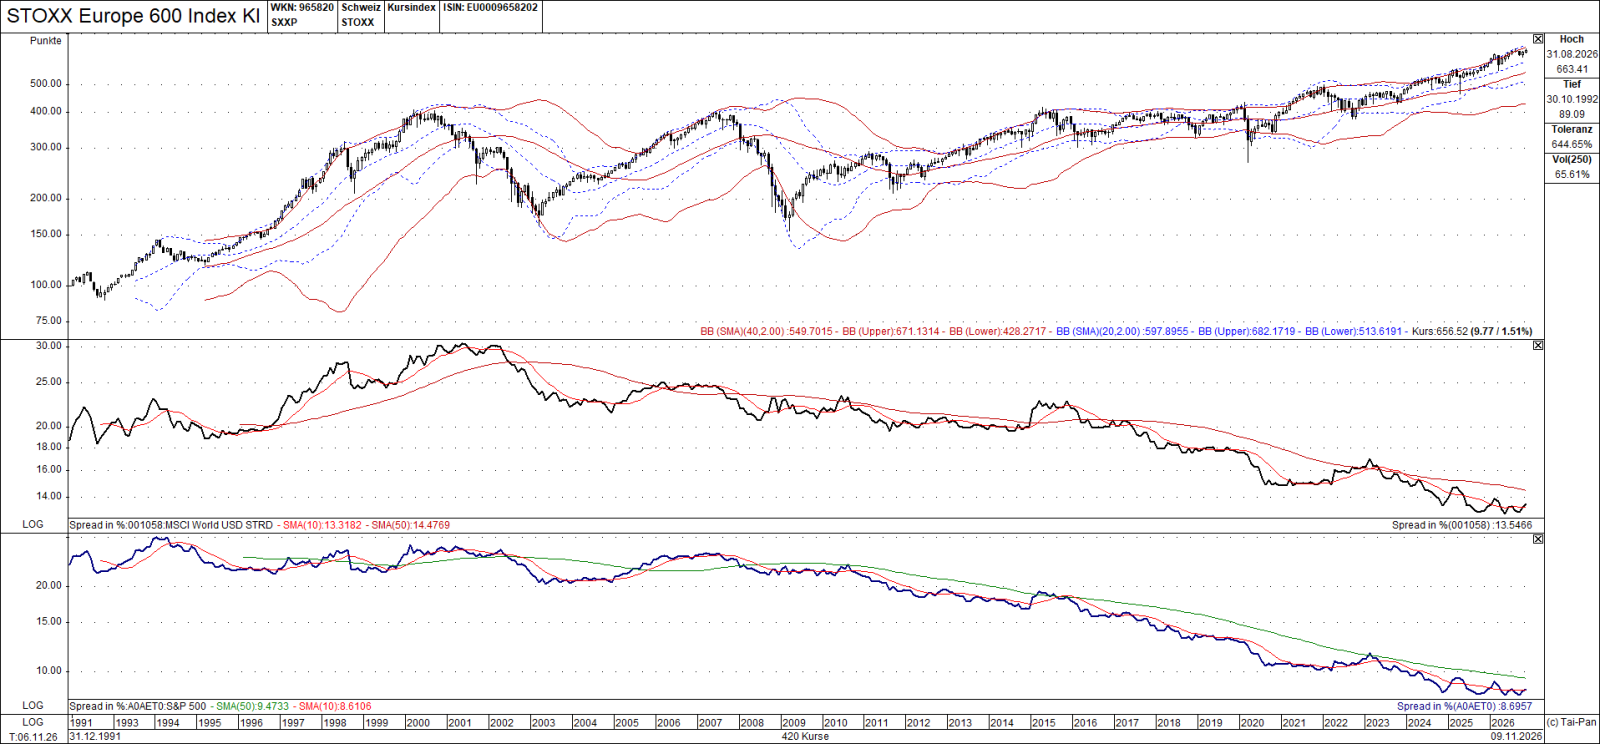
Wir sehen im ersten unteren Fenster die relative Entwicklung seit 1991 zum MSCI Welt und im zweiten unteren Fenster zum S&P 500. Seit Januar dieses Jahres hat der relative Trend eine Bodenbildung begonnen und bewegt sich seither in diesem Rahmen seitwärts.
Die Marktstruktur passt zum ökonomischen und politischen Umfeld
Die Erzählung ist populär, dass die Börsen ausschliesslich aufgrund eines spekulativen Fiebers in KI-Aktien florieren. Diese Erzählung ist ganz einfach falsch. Das beweist die Marktbreite, die global rund 60% beträgt. Ganz konkret: In der Schweiz haben wir am 10. November eine Marktbreite von 58.4% gemessen, in Euro-Europa von 57.6%, in Gesamt-Europa von 63.5% und in Nordamerika von 65.1%. Lediglich in Asien-Pazifik liegt sie mit 55.6% tiefer.
Das bedeutet, dass rund 60% der Aktien, die auf der Welt gehandelt werden, sich in positiven Trends befinden. Nun sind – da braucht es keine grossen Rechenkünste – nicht 60% der Aktien mit dem Thema der Künstlichen Intelligenz verschränkt.
Eine Marktbreite von rund 60%, die sich konstant während mehr als zwölf Monaten gehalten hat, erzählt die Geschichte eines Marktes, der sorgfältig recherchiert und reflektiert selektioniert.
Das ist in meinem Verständnis das Beste, was im Kontext des Weltgeschehens erwartet werden kann. Wir haben nicht Makro Daten, die grundsätzlich für die Anlageklasse Aktie sprechen, weshalb eine Marktbreite, wie sie in einem Bullenmarkt in der Grössenordnung von etwa 80% typischerweise vorzufinden ist, einen zu hohen Optimismus verraten würde.
Umgekehrt wäre eine Marktbreite wie sie zu beobachten war in der spekulativen Blase von April 1998 bis März 2000 von nur rund 30% bei gleichzeitig steigenden Indizes ein klarer Hinweis darauf, dass sich in einem bestimmten Marktsegment eine massive spekulative Blase entwickle. Auch das ist, im Gegensatz zur oben erwähnten Periode 1998 / 2000 – überhaupt nicht der Fall.
Alfons Cortés, Senior Partner
Bildmaterial KI-generiert